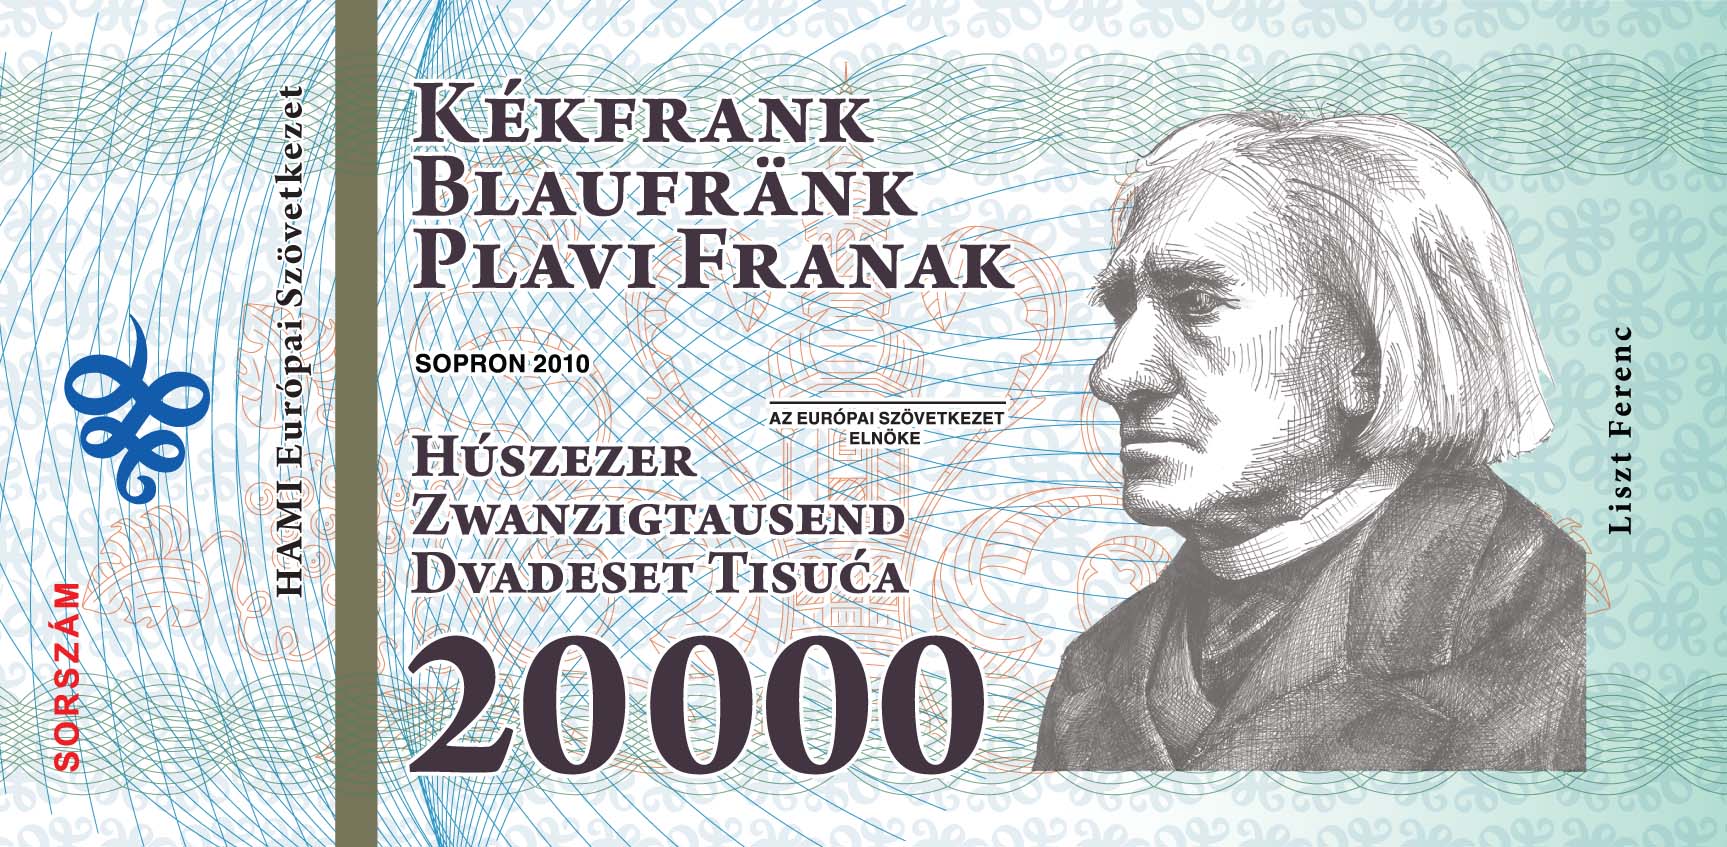
A jelenlegi magyar előírások miatt a leendő helyi pénznek nagyon sok mindenben hasonlítania kell a Soproni Kékfrank nevű helyi pénzhelyettesítő utalványhoz.
Mikheller Zoltán ( Bakonyi Cserekör )
http://zolmik.hupont.hu/29/helyi-penz-varpalotan
( Helyi pénz bevezetése Várpalotán 2011.01.18.)
Mit tehet egy vidéki közösség,ha nincs pénze,de élni akar ?
Olyasmit aminek mostanában híján vagyunk: megbízni egymásban,és megszervezni a közösségi szintű öngondoskodást. Például létre hozni egy helyi pénzt.
A magyar gazdaságban kevés a pénz mennyisége,ezért kicsi a fizetőképes kereslet,nehezen , és drágán kapnak a vállalkozások hitelt, ennek megváltoztatását segítheti elő a helyi pénz bevezetése.
Azt gondoljuk,hogy Magyarországon nem csak a zömmel külföldi tulajdonú nagyvállalatok ,hanem a helyi közösségek is élhetnek az érdekérvényesítés lehetőségével. Ráadásul ,ha ezt nem biztosítjuk, az egész országunk versenyhátrányba kerül.
A nagyvilágban 5000.-nél is több helyen,használnak saját,helyi pénzt. ( városok,kistérségek,ill. civil közösségek ) Csak Németországban több tucat helyen forog a helyi pénz,békés egymás mellett élésben a hivatalos fizetőeszközzel.
A helyi pénz rendszerének célja : többletforgalmat indukálva ,a helyi fogyasztást összekösse a helyi termeléssel,ily módon biztosítsa az adott város,régió gyorsabb fejlődését, negatív külső hatásokkal szembeni ellenálló képességét.
A rendszer bevezetésének előnyei :
-
A helyi gazdaság élénkítése,termelő és fogyasztó érdekelt az üzleti kapcsolat felkutatásában.
-
Többlet forgalmat gerjeszt mind az eladás,mind a vásárlás területén.
-
Külső termelőket kényszeríti, hogy helyi bevételeit csereárúval egyenlítse ki.
-
A helyi forrásokat nem vonja el , hanem bővíti.
-
Segít a közösség képességeit kiteljesíteni és összekötni az igényekkel.
-
Biztosítja (bizonyos feltételek mellett) ,hogy a helyi pénz fedezete helyi beruházásokban működhessen, és közben kamatjövedelem is keletkezik a kibocsájtó számára.
-
Az önkormányzat bővíteni aktiválni tudja a lakosság lehetőségeit , gazdasági mozgásterét.
-
A bizalom biztosítható a rendszer átláthatósága és működési elve miatt.
-
Az egyén érdekeltté van téve a helyi pénz használatában,nem váltja vissza.
A helyi pénz :
-
Arra készteti a lakosokat,hogy a helyben gyártott termékeket,ill. helyi szolgáltatásokat vásárolják.
-
Az általában szándékosan programozott értékvesztés pedig felhalmozás helyett költésre ösztönöz.
-
Megvásárolható,átváltható bármikor hivatalos pénznemre.
-
Az adott földrajzi területen belül marad , profitként nem kerül külföldre.
-
Nem kamatozik ,nincs értelme felhalmozni,ezért gyorsan forog.
-
Helyi vállalkozók számára ( bizonyos feltételek mellett) olcsóbb lehet a hitel.
-
Valamint nem elhanyagolható közösség építő szerepe sem.
A bevezetés hátrányai:
-
Korlátozott földrajzi körben való elfogadás
-
Korlátozott a vállalkozások elfogadása
A jelenlegi magyar előírások miatt a leendő helyi pénznek nagyon sok mindenben hasonlítania kell a Soproni Kékfrank nevű helyi pénzhelyettesítő utalványhoz.
A kibocsájtás feltételei:
-
PSZÁF, MNB, Gazdasági Minisztériumi állásfoglalás. ( a 2007/64 EK uniós irányelv,és 2009 évi LXXXV törvény figyelembe vételével)
(Valamennyi önkormányzat, minden régió létrehozhat elektronikus pénzt, azaz az ellenőrzése alatt álló, a saját igényeit kiszolgáló helyi fizetőeszközt. Ahhoz, hogy ez az elektronikus pénz jól funkcionálhasson, biztosítani kell, hogy akadálytalanul át lehessen váltani a hivatalos pénzre. Egy pénznem iránti bizalom azon múlik, hogy simán átváltható-e más fizetőeszközre. Az akadálytalan átváltást biztosítja, ha annyi elektronikus pénzt bocsátunk ki (önkormányzati, regionális vagy országos szinten), amennyi normál pénz a rendelkezésre áll. Az EU-s irányelvek szerint, ha csak helyileg használják az elektronikus pénzt, akkor nincs is szükség arra, hogy normál pénzből 100 % fedezet álljon a rendelkezésre. Ez a normál pénz fedezet akár 5 vagy 10 % is lehet.)
-
Rendelkezni kell egy közösséggel , amely lehet :
Lehet új szövetkezet vagy KHT alapítása,illetve már működő szövetkezet , vagy KHT tevékenységének ill. tagjainak módosítása.
-
100%.-os fedezet letétbe helyezése banknál,vagy pénzintézetnél.
A fedezet nem csak pénz lehet. Az önkormányzat működő vagyonára,intézményére – annak elavulását figyelembe véve – bocsájthat ki helyi pénzt.
A fedezetet érdemes többségi magyar tulajdonú, ill. etikus banknál vagy pénzintézetnél letétbe helyezni.
Etikus ( közösségi ) bank: A betétet csak olyan beruházásokra adja ki hitelként,amire a betétes kéri. ( Például: csak helyi vállalkozónak adja,vagy csak alternatív energia előállítására ,esetleg mindkettőt kiköti a betétes.)
Ilyen pénzintézetek: MAGNET Bank,Korona Hitelszövetkezet
Szóba jöhetnek még megállapodás alapján a különböző Takarékszövetkezetek.
A helyi pénz forint fedezete a bankban gyarapodik folyamatosan, helyette az utalványként működő helyi pénz mozog. Emiatt a hitel is olcsóbb lehet,mivel csökken a bank kockázata.
A helyi pénzforgalom számítások szerint kb. 10 – 20 %-a lehet a teljes pénzfogalomnak.
-
Az ország pénzét az állam bocsájtja ki, s törvény garantálja ,hogy mindenhol elfogadják.
Magánszemélyek, vállalkozások viszont pénz helyettesítő utalványokat is használhatnak csereeszközként.
A helyi pénzt jogi értelemben nevezhetjük : pénz helyettesítő utalványnak,vagy közmunkajegynek , de nem nevezhetjük pénznek.
-
Biztosítani kell a kibocsájtott helyi pénz átválthatóságát hivatalos pénznemre , valamint a megvásárolhatóságát is.
Beváltásakor jutalék kérhető.
Javaslat: 3 + 2 % (önkormányzaté + kibocsájtó ill. működtető jutaléka )
A bevezetéssel kapcsolatos eldöntendő kérdések :
1. Kinyomtatott utalvány ,vagy számla „pénz”,elektronikus pénz
( kártya ,sms) legyen,esetleg ezek kombinációja ?
2. A pénz helyettesítő utalvány neve ?
Javaslatok:Bányász pengő , Mátyás pengő,Bányász Bankó,Mátyás Bankó
Palotai Pengő,Palotai Bankó stb.
3. Az utalványok kibocsájtott mennyisége ,címletei ?
A kibocsájtás mennyisége ne legyen túl nagy,mivel ez a „pénz” forog a vállalkozók,a polgárok és az önkormányzat között. Létezik olyan helyi „pénz”, amely 365 nap alatt 460 fordulatot tesz meg.
(300 000 Ft letét, 50 fordulat esetén ez évi 15 000 000 Ft forgalom. )
A pénz forgási sebességét növelhetjük, ha pl.: havonta 0,5 %-kal , vagy 3 havonta 2 %-kal leértékeljük . ( utalványon pénzromlási díj befizetése után felül bélyegzés,számla pénz esetén számláról levonás )
Ez tulajdonképen a Geselli Szabad pénz.
A közösségi pénz akkor értéktelenedik el ,ha több van belőle , mint amit a közösség munkája fedezni tud.
(A legeredetibb megoldást a pénz forgási sebességének növelésére és ezzel a helyi kereskedelem felvirágoztatására egy Silvio Gesell nevű Argentínában tevékenykedő német üzletember ajánlotta a század elején. Javaslata szerint olyan pénzt kell kibocsátani, amelyik nemhogy nem kamatozik, de még sarc is terheli. Minden bankjegyet havonta pecsételéssel érvényesíttetni kell, aminek a díja a bankjegy értékének egy százada. Először 1932-ben próbálták ki a nagy gazdasági válság következtében súlyos munkanélküliséggel sújtott ausztriai Wörgl nevű városban.
Rávették a kereskedőket, hogy a közmunkák ellenértékeként kibocsátott helyi pénzt fogadják el. Mindenki szabadulni igyekezett a gyorsan értéktelenedő pénztől, ezért élénk volt a kereslet minden iránt, a pénz gyorsan forgott. A városban a válság ellenére ugrásszerűen megnövekedett a foglalkoztatottság, mindenki sietett előlegben befizetni az adóit, és a közmunkákat is el tudták végeztetni. A helyi kereskedők felvirágoztak. Miután több osztrák város is érdeklődött a rendszer átvétele iránt az Osztrák Nemzeti Bank monopóliumát féltve elintézte, hogy az akciót tiltsák be. Hasonló pénzt bocsátottak ki Chicagoban az USA-ban 193O-ban, amelyik egész 1943- ig volt forgalomban, valamint a svájci Baselben 1935-ben. Ez utóbbi még a hetvenes években is forgalomban volt.)
Technikai oldalról a Wörgl-i módszer tökéletesen alkalmazható. 100%-os fedezet mellett kibocsátott negatív kamatú pénz. A helyi fizetőeszközhöz ugyanúgy közérdekű munka végzésével vagy pénzváltással lehetne hozzájutni (bizonyos korlátozásokkal: forintért bármikor lehet helyi pénzt kérni az önkormányzattól, de az önkormányzat csak bizonyos időpontokban hajlandó átváltani a helyi pénzt forintra).
4. Kinyomtatott utalvány esetén a címletek tervezésének,biztonsági elemek elhelyezésének,előállításának finanszírozása milyen forrásból történjen ?
5. Városi , vagy kistérségi „pénz” legyen ?
6. Értéke mihez kötődjön ?
Lehetséges alternatívák :
7.A helyi pénz átváltható legyen -e hivatalos pénznemre ?
Ha átváltható akkor milyen legyen az átváltási arány ?
8. Hivatalos pénznemre váltás estén legyen – e jutalék levonva ?
Javaslat :3 +2 % ( önkormányzaté + kibocsájtó ill. működtető jutaléka ) Kiváltási kedvezménnyel segíthetjük az indulást , ekkor visszaváltásnál ezt vissza kell fizetni.
9. Ki működtesse a rendszert ?
10. A bevezetés legfontosabb része a marketing ,ennek költségeit milyen forrásból finanszírozzuk ?
( Meg kellett győzni a helyieket, hogy ez a rendszer bár szokatlan, mégsem bonyolult, és valóban az ott élők érdekeit szolgálja. Erre ideális terep az iskola, mert ott rengeteg emberrel lehet kapcsolatba kerülni, és egy tanárról az embernek nem az jut eszébe, hogy spekulál vagy nyerészkedik. Ahogyan sikerül meggyőzni a szülőket, úgy bővül a regionális valutát elfogadók köre. )
Mire is használható a helyi pénz ?
Az önkormányzat lehetséges bevételei helyi pénzben :
-
Különböző helyi adók , vagy ezek bizonyos hányada
-
Kereskedelmi egységek bérleti díja ,vagy ennek egy része
-
Más önkormányzati tulajdonú ingatlan bérleti díja, vagy egy része
-
Területfoglalási díj , vagy bizonyos hányada
-
Terem bérleti díj, vagy bizonyos hányada
Az önkormányzat lehetséges kiadásai , helyi pénzben :
-
Különféle segélyek ,vagy bizonyos hányaduk
-
Közmunkások fizetésének bizonyos hányada
-
Önkormányzati dolgozók fizetésének minimálbér feletti része
-
Jól dolgozó önkormányzati dolgozók,közmunkások jutalmazása
-
Városi kitüntetések mellé
-
Vállalkozók önkormányzatnak végzett munkái ( anyag és bérköltségen kívül )
-
Vállalkozóktól való vásárlás
-
Önkormányzati képviselők tiszteletdíjának, költségtérítésének egy része
-
Civil szervezetek támogatásának egy része
Vállalkozók , vállalkozások , őstermelők lehetséges bevételei helyi pénzben :
-
Azok költései , aki az önkormányzattól helyi pénzben kapták valamely járandóságukat
-
Önkormányzatnak eladás, illetve számára elvégzett munka ellenértéke
-
Más helyi vállalkozóknak eladás
-
Más helyi vállalkozók alkalmazottainak költései
Vállalkozók , vállalkozások , őstermelők lehetséges kiadásai helyi pénzben :
-
Alkalmazottak bérének ( minimálbér felett ) kifizetése
-
Jól dolgozók jutalmazása
-
Különféle helyi adók, vagy egy részük befizetése
-
Önkormányzatnak bérleti díjak kifizetése ( vagy egy részének )
-
Területfoglalási díj kifizetése
-
Terembérleti díj kifizetése
-
Más helyi vállalkozónál történő vásárlás
Szükséges közgazdász, adószakértő, pénzügyi szakértői ,munkajogi szakértői,önkormányzati jogi szakértői vélemény.
Melléklet:
A helyi pénzek működése nagyon leegyszerűsítve a gyakorlatban
Vegyünk egy egyszerű példát, mondjuk van egy község valahol úgy száz lakossal.
A százból 20fő nyugdíjas aki rendszeres nyugdíjjal rendelkezik.
40 főnek van állása, s szintén van jövedelme.
40 személy szociális segélyből él.
Mit termelnek? Szinte semmit. Maximum egy keveset a háztájiban, mondván nem éri meg vele foglalkozni.
Legyen egyforma rezsi költsége mindenkinek, úgy a jövedelmének 40%-a.
Hogy könnyebb legyen számolni, feltételezzük, hogy mindenki egyforma bevétellel, mondjuk havi szinten 100.000 Ft al rendelkezik.
Tehát a 100 ezerből levéve a rezsiköltséget 60 ezer Ft marad élelemre, ruházatra, és ami még kell a megélhetéshez.
Hol költjük el a pénzünket? Hát természetesen a legolcsóbb helyről szerezzük be amit csak lehet, hogy mindenre jusson.
Tehát elvittük a pénzünket a Tescóba, Pennybe, Lidlbe stb és el is fogyott ez a kevés pénzünk.
A pénzünk azonnal kikerült a 100 fős közösségből. Kénytelenek vagyunk várni egy hónapot, mire újra bevételünk lesz.
Gondoljuk át a következőt!
Mi van akkor, ha a közösség 100 tagja elkezd termelni minden szükséges dolgot ami kell az élethez?!
Páran krumplit termelnek, mások baromfit, mások tehenet tartanak és tejjel látják el a falut.
Néhányan gabonát termelnek, asztalosműhely is nyílik, meg cipész, hentes, szabóság stb. tehát nem csak saját maguknak termelnek az emberek, hanem próbálják ellátni a közösséget is.
A jelenlegi viszonyok között már mondom is, hogy nem lesznek életképesek!
Miért, egyrészt azért, mert a nagy áruházláncoktól nem tudnak olcsóbbak lenni.
Másrészt meg az irigység szab gátat annak, hogy ismerőseinknek pénzt adjunk. Inkább megvesszük a pocsék mérgezett árut, mint ismerősünktől a házias termékeket!
Pedig ha megállapodnánk magunk között, hogy ezentúl amit lehet egymástól fogunk vásárolni, még ha az általunk előállított javak drágábbak is, de biztos, hogy jobbak mint az áruházi termékek, akkor az alábbi történne!
Én termelek ezt, a másik termel azt, én mindig a közösségem tagjaitól vásárolok mindent ami csak lehetséges. Tehát az első körben termelünk, de ugyanakkor vásárolunk is egymástól.
Ebben az esetben mivel mindenki, az adott közösségtől szerzi be a szükséges javakat, mi fog történni?
Én elköltöm a pénzem olyan termékekre, amit a többiek állítanak elő, ők is vásárolnak nálam abból amit én termelek. És ez így ismétlődik!
Figyeljük a pénz útját! A pénz az adott közösségen belül marad, és folyamatosan forog egyik termelőtől a másikig, így előfordulhat, hogy a havi 60.000 Ft megsokszorozódik, mivel hozzám is jönnek vásárolni!
Én vásárolok ettől, ő vásárol attól, aztán vásárolunk innen, onnan a közösségtől!
Mivel a szükségletek ismétlődnek egyre gyakrabban fog előfordulni, hogy a kiadott pénzem, vagy egy része még ugyanabban a hónapban visszakerül hozzám és újból vásárolhatok belőle! Így a 60ezer Ft-om gyarapodott, és többszöri vásárlást tesz lehetővé!!!
Értéke akár meg is többszöröződhet!
Míg a szupermarketekben kiadott pénzünket a multik elviszik, az hozzánk vissza nem kerül többé.
Tehát láthatjuk, hogy még az sem számít, ha drágábbak a mi általunk előállított dolgok, mert a pénzünk visszakerül hozzánk!
Még nagyon nagy előny az is, hogy a pénz jelentős része a közösségben marad!
Eltelik egy hónap és megint jön a nyugdíj,a szociális segély, munkanélküli járadék, a dolgozóknak a fizetése és a közösség vásárlóereje megduplázódik!! És ez így megy hónapról hónapra!
Ez a közösség és mindannyiunk boldogulásának Útja !!!
Egyedül az irigységet kell levetnünk, mások is csak gyarapodjanak, de ők is fognak nálunk vásárolni ezáltal mi is gyarapszunk!
És még mi előnyünk lenne? Csak egy példa, a mai tejként árult tej tele van adalékokkal. Nem érne többet a házi tej, amiből lehetne tejszín, sajt, túró stb? Az sem igaz, hogy "többe" kerülne, mert ebből lehetne sajtot, túrót, tejszínt, aludttejet stb készíteni!
Érdemes ezen elgondolkodni, és ahol lehetséges ezt megvalósítani addig amíg egyáltalán van valami jövedelmünk!!!
Mert hamarosan eljön az idő, hogy ez a dübörgő gazdaság összeomlik! És akkor itt állunk majd
teljesen kisemmizve, reménytelenül!
( ismeretlen szerző )