A következő címkéjű bejegyzések mutatása: Magyarország. Összes bejegyzés megjelenítése

2014. december 24., szerda

A Pénzről Minden Igazság

A tanulmány elismeri, hogy a gazdaságbeli pénz nagy részét a kereskedelmi bankok állítják elő kereskedelmi hitelek kibocsátásával. Ez a pénz, idézzük a tanulmányt, ” a kölcsön jóváhagyásakori tollvonás pillanatával jön létre" 
Azaz amikor enter-t nyomnak, hogy megkapd a hiteled – akkor hozzák létre azt a pénzt, amit neked kölcsönadnak, maguk is – csak te a gyerekeddel tölthető idő helyett munkával töltött idővel fogod a tőkét és az erre való kamatösszeget nekik visszafizetni, abból a gazdaságban meglévő pénzmennyiségből, amiben eleve benne sincs a kamatnak megfelelő pénzmennyiség, mert maga a bank csak a tőkét hozta létre, na meg a kamatért járó követelést a te saját aláírásoddal, plusz adott neked időtöltést – úgy 30-40 évre). Tehát még a kamatkövetelésért sem hibáztatható, mert még azt a követelést is te hoztad létre. A fedezet az aláírásod, te magad, a lelked, a bank pedig semmit nem gyártott, csak aláírást és az ördög ígéretét. Semmiből teremtenek valamit, ezáltal nagyobbak, mint Isten, ahogy ők szokták fogalmazni. Te pedig nyomorogsz. Mi mind. A 99%.

Hol a Forex központja???

Senki nem beszél erről (kivéve TraderBambu-t). A bankoknak ugyebár van szabályozó központja, a központi bank. Sőt még azoknak is van, a BIS. Az árutőzsdéknek van központja. A részvénypiacoknak, A Tőzsdének is vannak központjai.
A valuapiacnak, a ForEx-nek (Foreign Exchange) hol a központja? SEHOL! Miért? Minden agyon van szabályozva, még így is mindent el lehet követni a nagysrácoknak, de hogyis-hogyse, a Forex pont nincs szabályozva. Ja, hogy akkor nem lehetne országokat megrángatni egy jó short rally kedvéért, vagy bespajzolni long menésre, mikor államcsőd-riogatás idején “rosszak” (pont akkor a legjobbak nekik) az átváltási arányok?
Erről miért nem beszél semmilyen politikus, szakértő? Ja mert nem tudja. Peersze. Minden piac szabályozva van, csak ez nem és nem tűnik fel. Hogyan alakult például az ki, hogy a céundában, ahol a ruhákon 4-5 ország pénznemében volt rajta az ár, minden környezetünkbeli ország pénznemében 2, 1-ben 3, és a miénkben volt csak 4 számjegyű egy hosszú ujjú? Pedig nem teljesítenek két számjeggyel jobban a környező országok Magyarország körül és nem dolgoznak a Magyarországon élők NÉGY számjegynyivel rosszabbul vagy négy számjegynek megfelelően kevesebbet a környezetében élőkhöz képest. Hogyan alakult ki, hogy mely ugyanolyan gyenge gazdaságú ország pénzneme ért tízszer-negyvenszer-százszor annyit, mint egy adott másik ország pénzneme? Isten teremtette volna így?
Se Cobra, se David Wilcock, se Karen Hudes, se egyik pénzügyi leleplező, senki sem beszél erről. Pedig nincs központja. Pedig kellene. Csak a háttérbirodalom érdekei mást kívánnak. Vajon kik szolgálnak két urat és kik tudatlanok?  
A Nemzetközi Fizetések Bankja, a világ központi bankjai többségének hivatalos központi bankja, balra egy Hilton hotel, jobbra a pályaudvar, a svájci-német-francia határon. 

A világ jegybankjai többsége a svájci-francia-német határon, Svájc
Bábel Basel városában levőtoronyszerű épület , a Bank for International Settlements, Nemzetközi Fizetések Bankja felé köteles elszámolással, mely hivatalosan elismerten, MAGÁNBANK. (a FED is véletlenül a Yellow Pages-ben nem a közszektor részlegben, hanem a magánvállalkozások részlegben szerepel).

A pénzrendszer megújítása mellett, a sátánista elitet szolgáló jelenlegi krematisztika/pénzgazdaság megújítása és annak a reálgazdaságtól való elválasztása mellett, az állami jegybankok köztulajdonosítása (nem államosítás!) mellett a megoldás a monokultúrális pozitív kamatú pénz egyeduralmával való felhagyásban áll.Hiába van USD, JPY, AUD, CAD, CHF, HUF, minden ország csak 1 pénzt használ MINDENRE.
Kalapáccsal főz, kertészkedik, ír, kanalazza a levest, gondozza a gyermekeit; mindent egyetlen egy eszközzel. Ez beteges, de profitábilis szűk csoportoknak, elősegíti a tartalékolást számukra, és centralizálja és koncentrálja a hatalmat, a patriarchális és piramidális társadalmak alaptétele. 
Már az ókori Egyiptom is, de a sötét-középkor előtti európa, a centrális középkor is ennek köszönhette sikerét: a kiegészítő/komplementer fizetőeszközöknek/valutáknak/pénznemeknek/pénztípusoknak.
Ezek legfontosabb tulajdonsága az, hogy a profitszivattyú ne tudjon rajtuk működni, illetve a centralizáló-koncentráló mechanizmus ne tudjon működni. Ezekhez két dolog kell: a helyi-ség vagy specifikáltság és a negatív alapkamat. Utóbbit el szokták felejteni, pedig az fontosabb, mint az előbbi.
A helyi-ség miatt helyi pénzeknek (magyar hivatalos körökben készpénzhelyettesítő utalványoknak) szokták ezeket nevezni, ám amint digitális, máris nem helyi. Másrészt egy ország, egy országokon átívelő régi, (pl. Erdély+Magyarország) is összefogható ilyen eszközökkel, melyeket az Európai Unió, most tessenek figyelni, TÁMOGAT. Sorry.
A specifikáltság úgy érthető, hogy pl. csak idősgondozásra, csak mezőgazdasági munkákkal kapcsolatra, csak cégek közötti elszámolásra, csak gyerekek edukációjára használható az adott kiegészítő pénznem.
Litvániában a DORA-Land például a fiatalok-idősek közötti gondozás és tudásátadás jutalmazására szolgáló, időalapú, tudásmenedzsment kiegészítő fizetőeszköz.
A svájci Benevol kanton St. Gallen falujában a Zeitboerse(.ch) egy időalapú idősgondozási kiegészítő valutáról beszélhetünk, mely Európa első Fureai Kippu-ja, ami Japán ugyanezen megoldása, mely a világon az első volt. Hasonló még a kiss-zeit.ch .
Bernard Lietaer (lietaer.com), egykori kockázatialap-kezelő, központi bankár, az ECU, az euró őse egyik kidolgozója, jelenleg a Sorbonne professzora, a Cyclos nevű kiegészítő pénznem szoftvert támogatja (nem kap érte semmit).
A Cyclos-t a holland STRO Foundation (socialtrade.org) fejlesztette ki,
 Uruguay-ban és Brazíliában C3 néven Lietaer segítségével
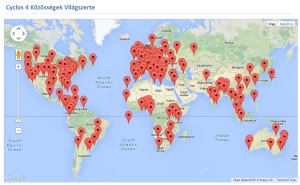
Cyclos 4 Közösségek Világszerte
vezették be, ott ezt a helyi adóhivatal is elfogadja.

A KÖVETKEZŐ LEGFONTOSABB: amint egy adott ország adóhivatala törvényi erővel kötelezve van egy kiegészítő pénznem elfogadására, onnantól kezdve lesz az valóban kiegészítő pénznem és a helyi valuta méltó társa, kiegészítője. Egy ország valutája attól annak az országnak a valutája, hogy abban szedi az adót. Pont.
Innentől kezdve beszélhetünk kevésbé patriarchális társadalomról, a multikulturális pénzrendszer felé való elmozdulásról, a centralizálás-központosítás csökkentéséről. (lásd Lietaer könyveit a történelem kiegészítő pénznemeiről a New Money for a New World c. könyvében).
A jólétet nem a markunkban lévő pénz darabszáma határozza meg egy alapvető szint után, de működését tekintve még előtte sem. Hanem a pénz FORGÁSI SEBESSÉGE határozza meg(“velocity of (the circulation of) money”).
Ezek a kiegészítő pénznemek arra jók, hogy csak adott feladatra és/vagy csak adott helyre jók felhasználásra, másrészt ellentétben az USD-EUR-HUF (így sorban függnek egymástól mellesleg, hiszen a Forint euró fedezetű, az Európai Központi Bank teljes egészében dollár fedezetű) működésével ellentétben (amelyeket az adott központi bank mindig pozitív kamatra ad kölcsön az adott állam kincstárának, amely kamat, amikor vissza kellene fizetni neki, az eleve nincs is benne a rendszerben, hiszen levegőből lett, innen a mostani világpénzügyi-zűrzavar) negatív kamatlábbal adhatók ki (ez lenne AZ alapfeltétel, és a helyi-ség/specifikusság csak a második).
Silvio Gesell, aki a modern világban a kiegészítő pénznemeket újra felfedezte és bevezette az ausztriai Wörgl-ben (abban a régióban, ahonnan a szabadkőművesség is ered, mellesleg), hajós kereskedőként azt figyelte meg, hogy vajon miért sietnek annyira a munkások, miért cél az, hogy a hajó minél kevesebbet álljon a kikötőben? Mert akkor nem dolgozik, nem termel hasznot senkinek. Biztonságban van, csak épp nem arra találták ki, hogy ott legyen a kikötőben. A pénz pont ilyen.
Felhalmozásra egy másik kiegészítő pénznem kell. Nemzetközi kereskedelemre nem jók a helyi pénzek, arra globális pénz kell (de arra is lehet többféle, pl. külön a krematisztikának, azaz a pénzgazdaságnak és külön a reálgazdasági nemzetközi együttműködésnek; lásd Lietaer Terra TRC globális kiegészítő pénznem kezdeményezését). A számlapénzek pénzneme nem lenne szükségszerű, hogy ugyanaz legyen, mint a fizikai kereskedelemben mozgó pénzek. A kereskedelemben és az adóbevallásban lehetne más pénznemet használni.
Így azonban hatékonyabb a rendszer, multikonvertibilis és brilliáns. És törékenyebb is. Mint egy szójaültetvény. Egyetlen olyan betegség, kártevő üsse fel a fejét, amire nincsenek felkészülve és sokezer hektár odavész. A pénzrendszer válságainál is pont ugyanígy működik, mert monokultúra van, ami életellenes, csakúgy, mint az ültetvényezés. Ha nagyon ügyesek vagyunk, lehetne jól csinálni, elvileg. De nem úgy néz ki, hogy ez lenne.
Csak az IMF 2008-as tanulmánya szerint is 124 rendszerszintű bankválság, 208 pénznemválság, 63 egyedi államcsőd (sovereign debt default) van a rendszer háta mögött 1970 és 2007 között. Az előző 300 évben pedig 48 nagyfokú válság. Természetesen mindegyik váratlanul ért mindenkit és úgy csodálkoznak, mintha a világtörténelemben először történt volna. Ha neked ennyiszer meghibásodna az autód (nézd meg újra a számokat), nem gyanakodnál, hogy valami nem oké? Ha ennyiszer hányna a gyereked, nem kezdene derengeni valami, hogy tán valami baj van? Neeeem, minden rendben vaaan, ugye kislányom?
Eredeti Magyar cikk:   tinyurl.com/aPenzrolMindenIgazsag 
Az én blogbejegyzésem ennek a kivonata .
A cikk eredeti címe ez volt: A Londoni jegybank leleplezte a bankrendszert és Helyi Pénzek és Alapjövedelem – Frissítve 2
Világhelyzete volt oly teljesszívű és egy az egyben megosztotta a cikket ebben a bejegyzésében “A pénzről minden igazság ! A Bank Of England tanulmánya elismeri, hogy a semmiből teremtik, amit Te rabszolgaként használsz” címmel, később mi is átírtuk a címmet.

Hasznos információk .

Helyi Pénz Blog Magyarul
helyi pénz blogAz Exopolitika Magyarország által készített Helyi Pénz Blog tartalmazza
- a letölthető fájlokat a Cyclos lefordításához,
- Magyarország legnagyobb helyi pénz cikkgyűjteményét
- Magyarország legnagyobb helyi pénzekről szóló aktív élő linkgyűjteményét
Kantincs a képre 

2011. november 26., szombat

Globális falu/ Mítosz és valóság

Globális falu . – biztos hallották ezt a kifejezést, főleg olyan helyzetekben, amikor valaki azt próbálja sugallni nekünk, magyaroknak, hogy ma már mennyire „egységes” a világ.

 Hogy napról napra tűnnek el a különbségek, hogy lassan ugyanolyan lesz az élet mindenhol a Földgolyón. Ugyanazokat a tévéműsorokat nézzük, ugyanazokért a sztárokért rajongunk, ugyanolyan telefonokat szeretnénk, ugyanolyan törvényeket, szabályokat, autót, életet… Sorolhatnám hosszasan

 El is hisszük ezt szerintem sokan, mert Magyarországon ilyesmiket hallva mi mindig Európa és a Nyugat felé tekintünk. Pedig ez hiba, de legalábbis téve­dés. Valójában egyáltalán nem létezik az úgynevezett globális falu. Ha a Föld hétmilliárdos lakosságát egyet­len százfős faluba sűrítenénk, akkor ugyanis abban közel sem lenne egység. Ott szerintem mi, állandóan panaszkodó magyarok, svájcifrank-hitelestül, uniós átlag alatti fizetésestül aligha szeretnénk lakni. Kezdjük mindjárt azzal, hogy csak tíz embernek lenne számítógépe a százból.

 A falu fele analfabéta lenne, és csak 25-nek lenne hűtőszekrénye, abban elég élelme és közben minden évszaknak megfelelő ruha a szekrényében. A Föld arányait levetítve erre a száz emberre, 30 kereszténnyel találkoznánk a faluban, és 11 homoszexuálissal. Nyolcvanan egyébként düledező viskóban élnének, vagyis csak húsznak lenne a mi normáink szerint „nor­mális” lakása. Valahol a falu szélén lenne ugyan egy bank, de csak nagyon messze, mert alig használná bárki is, hiszen a százfős településen összesen nyolc embernek lenne bankszámlája, és azok közül is csak négynek lenne több pénze a bankban, mint amennyit a következő hónapban elkölt.

Ennyit a mi éppen aktuális problémáink perspektívájáról, Nemzetközi Valutaalapról, svájcifrank-hitelről és a többiről. Ezt nem én mondom, hanem azok, akik ezt az adatsort nemrégiben keringetni kezdték az interneten. Az persze szintén ide tartozik – ha már a napokban egyre sűrűbben olvasunk amerikai hitelminősítőkről, a magyar államkötvények bóvli kategóriába sorolásáról, washingtoni Valutaalapról, akkor gondolom az is tanulságos –, hogy ebben a globális faluban hat emberé lenne a vagyon kétharmada, és közülük is az egyik, a leggazdagabb amerikai lenne…

2011. augusztus 16., kedd

MagNet Magyar Közösségi Bank


● Magyarország első közösségi bankja, a MagNet betétekből finanszírozható céljai között jelenleg a biogazdálkodás, a zöld energia, a környezet- és természetvédelem, a munkahelyteremtés, a K+F, az egészségügyi és szociális ellátás, valamint a kultúra és oktatás szerepel. A kínált másik konstrukció keretében a betétes a hitelfelvevő céget határozhatja meg (egyelőre csak egy szerepel a lehetőségek között).
A betétekre 0,5 és a mindenkori jegybanki alapkamat mínusz 0,25 százalék (ez augusztusban 5 százalék volt) közötti éves hozamot kínál. A betétesen múlik, hogy milyen kamattal és céllal helyezi el a pénzét.
A bank kötelezettséget vállal arra, hogy az átlagos betéti kamatra 3 százalékos marzsot tesz, és azon az áron folyósítja a hitelét. A bank az ügyfélspecifikus kockázat alapján további felárat is felszámolhat. A hitelt felvevő ki van téve annak is, hogy negyedévente módosul a folyósított kölcsön ára: a betétes ugyanis háromhavonta jelentést kap arról, hogy a finanszírozott projekt hogyan halad, és ekkor módosíthatja hozamelvárását is.
A Caja Navarra modelljéhez hasonlóan bevezették a Közösségi Adományozási Programot is: az éves nyereség 10 százalékának erejéig az ügyfelek választják majd ki, hogy a bank kiknek adja a rájuk eső nyereséghányadot.

A 2008-ban kezdődő pénzügyi és gazdasági válság megmutatta, hogy az addig megszokott üzleti megoldások, működési módok mennyire sérülékenyek. Ezzel párhuzamosan a pénzvilág iránti általános bizalom is jócskán megcsappant. Ma már látjuk, egy sor dolog nem úgy folytatódik a világban, ahogy az 2008-ig történt. Bankunk részvényesei és vezetői elgondolkodtak azon, hogy
  • a megváltozott körülmények milyen új értékrend kialakulásához vezetnek?
  • milyen stratégia szolgálná még inkább a biztonságot és a stabilitást?
  • meg lehet-e úgy változtatni a banki működést, hogy a társadalmi felelősségvállalás és az átláthatóság is hangsúlyos szerepet kapjanak?
  • be lehet-e vonni a fontos döntésekbe a Bank ügyfeleit?
  • lehet-e jól hasznosítani a közösségekben rejlő erőket?

2010. év elején elhatároztuk, hogy bankunkból, - amely 15 éves múltra tekint vissza, mint takarékszövetkezet, később, mint HBW Bank, - közösségi bankot formálunk.
A bank tulajdonosai, vezetői és alkalmazottai közösen jutottak arra a következtetésre, hogy elérkezett az ideje a banki működés új alapokra való helyezésének, és együtt alkották meg az új stratégiát. Egy évig tartott, amíg az organikus szervezetfejlesztés alapelveit alkalmazva közösen eljutottunk oda, hogy alapelveinkké tegyük a minél átláthatóbb banki működést, a fenntarthatóság elveire alapozott üzleti döntéshozatalt és felelősségvállalást, valamint kitaláljuk, hogy mi módon tudjuk megadni ügyfeleinknek azt a jogot, hogy beleszólhassanak a bank közösségi tevékenységébe. A stratégiai váltást úgy szeretnénk végigvinni, hogy a hagyományos banki értékeket és célokat is meg tudjuk tartani.

A HBW Express Bank 2010. április 30-tól MagNet Magyar Közösségi Bank néven, változatlan biztos és biztonságos szakmai, pénzügyi és etikai alapokon, változatlan tulajdonosokkal, többségi magyar tulajdonban, elhivatottan folytatja és fejleszti tovább tevékenységét és erősíti jelenlétét a hazai piacon.
Pénzügyi adatok
A közelmúlt változásai a fontosabb pénzügyi mutatók tekintetében:
MagNet Magyar Közösségi Bank Zrt. *

2007 2008 2009
Mérlegfőösszeg 23 851 35 238 53 031
Növekedés +57% +48% +50%
Adózás előtti nyereség 359 430 638
Adózás utáni nyereség 242 293 442
Tőke 1229 3000 3330
Hitelállomány 14 819 22 197 25 733
Betétállomány 19 512 27 830 44 935
100 egység betétre jutó hitel 75,9 79,7 57,3
* adatok millió forintban
A banki ügyfelek szempontjából még ma is az egyik legégetőbb a svájci frank alapú hitelezés kérdése.
A HBW Express hosszú éveken át, egészen 2007-ig nem folyósított svájci frank alapú hiteleket, de 2007-re a CHF hitelek iránti kereslet annyira megnövekedett, hogy addigra már szinte lehetetlen volt a hitelezés svájci frank alapú hitelek nélkül.
A válság évében, a 2009-es év során törekedtünk arra, hogy az ügyfeleink számára kockázatosabb svájci frank alapú hitelállományt, euró vagy forint alapú hitelre váltsuk át, amelynek révén 2009-ben a svájci frank alapú hitelállományt 1,6 milliárd forinttal sikerült csökkenteni.
Az elmúlt egy év során Bankunk már több alkalommal is csökkentette a svájci frank hitelekhez kapcsolódó kezelési ügyfélköltségeket.
2009 év végén a teljes hitelállományhoz képest (25,7 milliárd forint), a svájci frank alapú hitelek aránya mindösszesen 14.11% (3,6 milliárd forint).
További részletek az éves jelentésben »

2011. április 19., kedd

Közösségi spórolás: kuponszezon a weben.

kupon rendszer: kuponszezon a weben.


Mindenki jól jár: a felhasználó olcsóbban vásárol, a kereskedő potenciális visszatérő vásárlókat és ismertséget szerez, az üzemeltető pedig busás jutalékot kap. A magyar weben gombamód szaporodnak a közösségi vásárló oldalak.


Senki nem titkolja: az amerikai Groupon találta ki azt az üzleti modellt, amelyet másol szinte mindenki a piacon. De minek is térnének le a járt útról, amikor az biztos nyereséget hoz. Mi sem bizonyítja ezt jobban, mint a Groupon példája, amely ősszel nem adta magát, és ellenállt a Google 6 milliárd dolláros felvásárlási ajánlatának. Közben természetesen a Google is elindította a saját Groupon-klónját (Offers) és hasonlóan lépett a Facebook is (Deals). Látható, hogy a Groupon nagy ellenszélben marad talpon az amerikai piacon, és tovább terjeszkedik.
A hazai szereplők sem titkolják: tartanak a Groupon érkezésétől, és próbálnak addig megerősödni, amíg a nagy vetélytárs le nem tarol mindent. A terjeszkedés Magyarországon elsősorban a vidéki városok lefedését jelenti.

A közösség a kulcs
A hazai oldalak üzemeltetői szerint az elsődleges cél az oldalhoz tartozó közösség kiépítése. Ennek megfelelően a legtöbb közösségi vásárló oldalon az üzemeltetők egyedileg, saját névvel és telefonszámot kiírva foglalkoznak az ügyfelek esetleges problémáival. Mivel a legtöbb oldalon a kommentelés Facebook-profillal működik, az üzemeltetőknek elemi érdekük, hogy a felhasználóik elégedettek legyenek. A meg nem oldott problémáik ugyanis - a közösségi oldal nyilvánosságát kihasználva - könnyen az adott oldal rossz hírét kelthetik. Éppen ezért az üzemeltetők nagyon vigyáznak arra, hogy ne kerüljön homok a gépezetbe: a kereskedőket, szolgáltatókat többkörös szűrőn keresztül tesztelik.

A Groupon-modell
A rendszer lelke a közösség, illetve az üzemeltető, aki megfelelően méri fel közössége igényeit. A kuponos oldalak felhasználói a felmérések szerint általában 18-35 év közötti, nagyvárosban élő, magas iskolai végzettségű, jól kereső hölgyek.
A Groupon modellje szerint az üzemeltető keresi meg a kereskedőt, illetve a szolgáltatót, hogy tegyen ajánlatot az oldalán keresztül. Példánk legyen ezúttal egy szépségszalon, amely a 8000 forintos műkörömépítést kevesebb mint fél áron, 3800 forintért vállalja. Az üzemeltető garantálja, hogy az ajánlat érvényességi ideje alatt (mondjuk, egy hétig) 15 vásárlót mindenképpen hoz a kozmetikának. Ugyanakkor - a nagy anyagi veszteség elkerülése érdekében - lehetséges egy másik ellensúlyt is a szerződésbe építeni: vagyis maximalizálni (mondjuk, 500 főben) a vásárlók számát.

Ha a felhasználónak tetszik az ajánlat, akkor ezt jelzi az üzemeltető oldalán, megrendeli a szolgáltatást. Átutalással kifizeti a szolgáltatás árát az oldal üzemeltetőjének, majd kap egy egy kinyomtatható kupont, amellyel a megadott érvényességi időn belül igénybe veheti az adott szolgáltatást – ez esetben műkörömépítést. A kezelésért a kozmetikában már nem kell fizetni, hiszen az árat már átutaltuk a kuponos oldal üzemeltetőjének. Költség csak akkor van, ha egyéb szolgáltatást is igénybe veszünk a helyszínen.


Az általunk kifizetett árat a kuponos oldal üzemeltetője a megfelelő százalékú jutalék levonása után eljuttatja a kereskedőnek, szolgáltatónak (példánkban a szépségszalonnak), és átadja a felhasználható kuponok egyedi azonosító számait is.
A felhasználó egyértelműen jól jár, hiszen kevesebb mint fél áron vett igénybe egy számára fontos szolgáltatást. A kereskedő, szolgáltató jól jár, mert hirtelen sok vevőre tesz szert, akik elképzelhető, hogy mást is vásárolnak, más szolgáltatást is igénybe vesznek, illetve – nem utolsó sorban – jól ellenőrizhető megtérülésű hirdetéshez jut. Végül pedig jól jár a szolgáltató, hiszen megkapja a jutalékát.

A piac szereplőinek véleménye szerint Magyarország még csak ismerkedik a közösségi vásárlás lehetőségével, ezen belül is leginkább a nagyvárosokban kínálnak akciókat az üzemeltetők. A legnépszerűbb magyar oldala Bónusz Brigád (bonuszbrigad.hu), és a Kupon Világ (kuponvilag.hu), de rajtuk kívül számos kisebb oldal is létezik. A happyfaces.hu vagy a mindenkupon.hu aggregátor oldalak lehetőséget kínálnak, hogy áttekintsük a hazai oldalak ajánlatait.

2011. április 12., kedd

Mire jó a helyi pénz cafeteria? Hogy is állunk Magyarországon?

Mire jó a helyi pénz és a cafeteria?

Bár újabban reneszánszukat élik a helyi pénzek a világban, valójában ezen fizetőeszköz bevezetését szolgáló érvek tévedésen alapulnak, a társadalmi jólétet is rontják, fogyasztóvédelmi és prudenciális okokból is inkább károsak - áll a Magyar Nemzeti Bank egy friss tanulmányában, ami a helyi pénzek mellett a az ellenőrizetlen cafeteria-rendszer árnyoldalaira is felhívja a figyelmet.

Helyi pénzek - hogy is állunk Magyarországon?

A jegybanki tanulmányt bevallottan az inspirálta, hogy mostanában sokat hallani a "helyi pénzekről": a soproni kékfrankos, a rábaközi tallér, a pécsi korona, a debreceni fantallér, a veszprémi korona − mind a közelmúltban indult kezdeményezések. Ezek súlya még a cafeteriával együtt is kicsi a nemzetgazdaságon belül, de mégis érdekes kérdés, hogy miért is kellenek egyáltalán ezek az utalványos fizetési módok?

Első fecske. A Soproni Kékfrank .

Bár helyipénz-utalvány kibocsátási tervekről sokat hallani, a gyakorlatban egyedül a soproni Ha-Mi-Összefogunk Európai Szövetkezet által kibocsátott "Kékfrank" fantázianevű utalvány működik. 1 kékfrank utalvány = 1 forint, viszont 2% + áfa jutalékot vonnak le attól az ügyféltől aki ismét forintra szeretné visszaváltani a kékfrankot. Az utalványok ellenértékét a Ha-Mi szövetkezet a Rajka és Vidéke Takarékszövetkezetnél helyezi el betétként. Az utalvány kibocsátója szövetkezeti formában működik, és az utalványt csak a szövetkezet tagjai vásárolhatják meg és válthatják vissza a betétet kezelő takarékszövetkezetnél.

Amennyiben valaki a takarékszövetkezetnél kékfrankot igényel, első lépésben mindig meggyőződnek az igénylő Ha-Mi tagságáról. új tag esetén a frissített taglistát a Ha-Mi a takarékszövetkezet rendelkezésére bocsátja. Tagfelvételhez a Ha-Mi szabályzata értelmében igazgatósági határozatra van szükség, igazgatósági gyűlésre pedig 2-3 havonta kerül sor. Ez a folyamat erős korlátot állít a kékfrankot igénylők részére, hiszen nem tesz lehetővé "hirtelen elhatározásból" eredő utalványigénylést. Kilépés esetén szintén a Ha-Mi felelőssége értesítést küldeni a takarékszövetkezet részére, illetve ilyenkor a Ha-Mi felelőssége az utalványokat beszedni a kilépő tagtól. A szövetkezeti tagok elsősorban Sopron környékiek, de a honlapja alapján Székesfehérváron, Budapesten, továbbá Ausztriában is vannak elfogadóhelyek. Az elfogadóhelyek egy része 5−15%-os kedvezményt ad a vásárlónak kékfrank használata esetén.

Mire jó a helyi pénz és a cafeteria?
http://www.portfolio.hu/gazdasag/mire_jo_a_helyi_penz_es_a_cafeteria.147817-2.html