2011. augusztus 31., szerda

Magyar termelői piacok Budapesten.

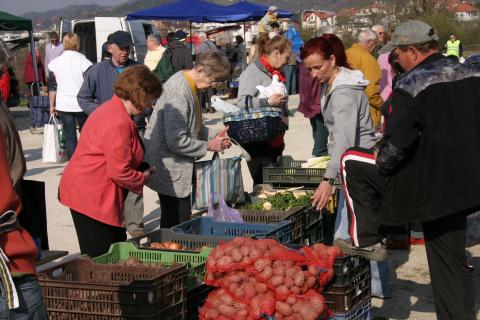
Magyar termelői piacot nyitottak meg szerdán Budapesten,a X. kerületi Liget téren,
ahol kizárólag magyar gazdák által termelt és feldolgozott termékeket árusítanak.
Fazekas Sándor vidékfejlesztési miniszter
a megnyitó beszédében kiemelte a magyar agrártermékek értékeit,
és közölte, hogy továbbra is segítik ezek piacra jutását.
A magyar termelői piacot a Magyar Piac Szövetkezet szervezte meg
- mondta Konrád Istvánné, a szervezet elnöke.
Hozzáfűzte, hogy a bérleti díj nagyon "korrekt", havi 60 ezer forint elárusítóhelyenként.
MTI 
Magyar termelői piac köbányán+ VIDEO 

Termelői piac a lakótelep közepén

A XI. kerületi önkormányzat megmutatta, hogy van reális alternatíva
a kereskedelem multikra redukálódott világával szemben.
Egy lakótelep közepén is lehet igénye valakinek arra,
hogy egyenesen a termelőtől vegye a földből kihúzott friss zöldséget vagy házi készítésű élelmet.
Ezt pedig igenis ki lehet elégíteni.

A gazdagréti lakók azzal keresték meg Király Nóra képviselőnőt,
hogy el kellene indítani egy piacot a környéken.  
A képviselőnő támogatta az ötletet, így tavaly decemberre eldőlt, 
hogy piacot fog nyitni a Gazdagréti Összefogás Egyesület.
A gazdagréti piac sikerein felbuzdulva újabb öt piac indításáról döntöttek,
immár a polgármester, Dr. Hoffmann Tamás támogatását is maguk mögött tudva.
Szerző: 
Graczka Sylvia teljes riportja  http://www.humusz.hu/kukabuvar/termeloi-piac-lakotelep-kozepen

Mit lehet itt kapni?

Az árusoknál házi lekvár, méz, biokenyér, szarvas szalámi, kolbász, füstölt áru, tőkhús, medvehagyma, idényjellegű zöldségek és gyümölcsök kaphatók. A szekszárdi borvidék is képviselteti magát, de ha alkoholmentesre vágyunk, akkor fordulhatunk a gyümölcslé árushoz, illetve most már négy házi tejesünk is van. Ők rengeteg házi sajtkölteményt kínálnak. A mézes és a kürtős kalács mellett a piacok elmaradhatatlan kelléke, a lángos is megtalálható. Különleges áru a hazai szabadalom alapján készülő immunerősítő szőlőmag por. Nem csak élelmet lehet itt vásárolni, hanem számos kézműves termék megtalálható a standokon. Néhány újpesti hölgy például a saját kézi hímzésű szőtteseit árulja, a befolyt összeggel pedig Böjte Csaba kezdeményezését támogatják. Érdekes tárgyakat kínál egy biatorbágyi fazekasműhely is, ahol a sérült emberek által készített tárgyakat vásárolhatunk meg.

Mit tekintenek ideális méretnek a piacok esetében?

Alkalmanként kb. 1500-an fordulnak meg az egyes piacokon, nagyjából reggel 8-11 között, ami most vállalhatónak tűnik. Az elmúlt hónapokban volt olyan, hogy egy-egy piacon duplázódott a vásárlók száma, hihetetlenül gyors a fejlődés. A vásárlók és a gazdák részéről is jelentős a nyomás, hogy bővüljünk. Én abban hiszek, hogy nem szabad túlméretezni: ha tényleg ekkora a keresleti és kínálati oldalról az igény, akkor inkább több kis piacot érdemes nyitni.

Mik a tervek?

Érezzük azt a sürgetést a vásárlók és árusok részéről, hogy folyamatosan nyissunk újabb és újabb piacokat a kerületben, ráadásul más kerületekből és településekről is megkerestek már bennünket. Örülnénk annak, ha az egész országban minél több ilyen piac lenne. Csak győzzük energiával!

A legfontosabb az, hogy a piacokon közösségek alakuljanak ki az állandó gazdakörből, a visszatérő vásárlókból. Ez a lakótelepek elszigetelő miliőjében nagyon lényeges. A piacon lévő lángosos és büfés központi helyszínei a közösségépítésnek. Itt egyébként a helyben kapható alapanyagokból készül minden harapnivaló, ezzel is szorosabbra fűzve a kapcsolatokat. Különleges hangulatot ad a vásárnak, hogy árus és vásárló beszélgetnek. Ha veszünk valamit, biztosan el tudják nekünk mesélni, hogy honnan származik, mi van az adott termékben. Az árusoknál kialakult egy 15-16 tagból álló csoport. Nagyon tetszik, hogy ők is csapatként tekintenek magukra, vigyáznak egymás dolgaira, odafigyelnek a másikra, összetartanak.


2011. augusztus 22., hétfő

A helyi pénz bevezetésének lehetőségei Várpalotán,valamint a bevezetéssel kapcsolatos eldöntendő kérdések


A jelenlegi magyar előírások miatt a leendő helyi pénznek nagyon sok mindenben hasonlítania kell a Soproni Kékfrank nevű helyi pénzhelyettesítő utalványhoz.

Mikheller Zoltán ( Bakonyi Cserekör )
  http://zolmik.hupont.hu/29/helyi-penz-varpalotan
( Helyi pénz bevezetése Várpalotán 2011.01.18.)


Mit tehet egy vidéki közösség,ha nincs pénze,de élni akar ?
Olyasmit aminek mostanában híján vagyunk: megbízni egymásban,és megszervezni a közösségi szintű öngondoskodást. Például létre hozni egy helyi pénzt.
A magyar gazdaságban kevés a pénz mennyisége,ezért kicsi a fizetőképes kereslet,nehezen , és drágán kapnak a vállalkozások hitelt, ennek megváltoztatását segítheti elő a helyi pénz bevezetése.
Azt gondoljuk,hogy Magyarországon nem csak a zömmel külföldi tulajdonú nagyvállalatok ,hanem a helyi közösségek is élhetnek az érdekérvényesítés lehetőségével. Ráadásul ,ha ezt nem biztosítjuk, az egész országunk versenyhátrányba kerül.
A nagyvilágban 5000.-nél is több helyen,használnak saját,helyi pénzt. ( városok,kistérségek,ill. civil közösségek ) Csak Németországban több tucat helyen forog a helyi pénz,békés egymás mellett élésben a hivatalos fizetőeszközzel.
A helyi pénz rendszerének célja : többletforgalmat indukálva ,a helyi fogyasztást összekösse a helyi termeléssel,ily módon biztosítsa az adott város,régió gyorsabb fejlődését, negatív külső hatásokkal szembeni ellenálló képességét.
A rendszer bevezetésének előnyei :

  • A helyi gazdaság élénkítése,termelő és fogyasztó érdekelt az üzleti kapcsolat felkutatásában.
  • Többlet forgalmat gerjeszt mind az eladás,mind a vásárlás területén.
  • Külső termelőket kényszeríti, hogy helyi bevételeit csereárúval egyenlítse ki.
  • A helyi forrásokat nem vonja el , hanem bővíti.
  • Segít a közösség képességeit kiteljesíteni és összekötni az igényekkel.
  • Biztosítja (bizonyos feltételek mellett) ,hogy a helyi pénz fedezete helyi beruházásokban működhessen, és közben kamatjövedelem is keletkezik a kibocsájtó számára.
  • Az önkormányzat bővíteni aktiválni tudja a lakosság lehetőségeit , gazdasági mozgásterét.
  • A bizalom biztosítható a rendszer átláthatósága és működési elve miatt.
  • Az egyén érdekeltté van téve a helyi pénz használatában,nem váltja vissza.
A helyi pénz :
  • Arra készteti a lakosokat,hogy a helyben gyártott termékeket,ill. helyi szolgáltatásokat vásárolják.
  • Az általában szándékosan programozott értékvesztés pedig felhalmozás helyett költésre ösztönöz.
  • Megvásárolható,átváltható bármikor hivatalos pénznemre.
  • Az adott földrajzi területen belül marad , profitként nem kerül külföldre.
  • Nem kamatozik ,nincs értelme felhalmozni,ezért gyorsan forog.
  • Helyi vállalkozók számára ( bizonyos feltételek mellett) olcsóbb lehet a hitel.
  • Valamint nem elhanyagolható közösség építő szerepe sem.

    A bevezetés hátrányai:

  • Korlátozott földrajzi körben való elfogadás
  • Korlátozott a vállalkozások elfogadása

A jelenlegi magyar előírások miatt a leendő helyi pénznek nagyon sok mindenben hasonlítania kell a Soproni Kékfrank nevű helyi pénzhelyettesítő utalványhoz.

A kibocsájtás feltételei:
  1. PSZÁF, MNB, Gazdasági Minisztériumi állásfoglalás. ( a 2007/64 EK uniós irányelv,és 2009 évi LXXXV törvény figyelembe vételével)
(Valamennyi önkormányzat, minden régió létrehozhat elektronikus pénzt, azaz az ellenőrzése alatt álló, a saját igényeit kiszolgáló helyi fizetőeszközt. Ahhoz, hogy ez az elektronikus pénz jól funkcionálhasson, biztosítani kell, hogy akadálytalanul át lehessen váltani a hivatalos pénzre. Egy pénznem iránti bizalom azon múlik, hogy simán átváltható-e más fizetőeszközre. Az akadálytalan átváltást biztosítja, ha annyi elektronikus pénzt bocsátunk ki (önkormányzati, regionális vagy országos szinten), amennyi normál pénz a rendelkezésre áll. Az EU-s irányelvek szerint, ha csak helyileg használják az elektronikus pénzt, akkor nincs is szükség arra, hogy normál pénzből 100 % fedezet álljon a rendelkezésre. Ez a normál pénz fedezet akár 5 vagy 10 % is lehet.)
  1. Rendelkezni kell egy közösséggel , amely lehet :
  • Szövetkezet ( az elfogadóknak érdemes szövetkezetbe tömörülni)
  • Köz Hasznú Társaság
  • Önkormányzat
  • Bejegyzett civil szervezet
Lehet új szövetkezet vagy KHT alapítása,illetve már működő szövetkezet , vagy KHT tevékenységének ill. tagjainak módosítása.

  1. 100%.-os fedezet letétbe helyezése banknál,vagy pénzintézetnél.

A fedezet nem csak pénz lehet. Az önkormányzat működő vagyonára,intézményére – annak elavulását figyelembe véve – bocsájthat ki helyi pénzt.
A fedezetet érdemes többségi magyar tulajdonú, ill. etikus banknál vagy pénzintézetnél letétbe helyezni.
Etikus ( közösségi ) bank: A betétet csak olyan beruházásokra adja ki hitelként,amire a betétes kéri. ( Például: csak helyi vállalkozónak adja,vagy csak alternatív energia előállítására ,esetleg mindkettőt kiköti a betétes.)
Ilyen pénzintézetek: MAGNET Bank,Korona Hitelszövetkezet
Szóba jöhetnek még megállapodás alapján a különböző Takarékszövetkezetek.
A helyi pénz forint fedezete a bankban gyarapodik folyamatosan, helyette az utalványként működő helyi pénz mozog. Emiatt a hitel is olcsóbb lehet,mivel csökken a bank kockázata.
A helyi pénzforgalom számítások szerint kb. 10 – 20 %-a lehet a teljes pénzfogalomnak.

  1. Az ország pénzét az állam bocsájtja ki, s törvény garantálja ,hogy mindenhol elfogadják.
Magánszemélyek, vállalkozások viszont pénz helyettesítő utalványokat is használhatnak csereeszközként.
A helyi pénzt jogi értelemben nevezhetjük : pénz helyettesítő utalványnak,vagy közmunkajegynek , de nem nevezhetjük pénznek.
  1. Biztosítani kell a kibocsájtott helyi pénz átválthatóságát hivatalos pénznemre , valamint a megvásárolhatóságát is.
Beváltásakor jutalék kérhető.
Javaslat: 3 + 2 % (önkormányzaté + kibocsájtó ill. működtető jutaléka )

A bevezetéssel kapcsolatos eldöntendő kérdések :
1. Kinyomtatott utalvány ,vagy számla „pénz”,elektronikus pénz
( kártya ,sms) legyen,esetleg ezek kombinációja ?
2. A pénz helyettesítő utalvány neve ?
Javaslatok:Bányász pengő , Mátyás pengő,Bányász Bankó,Mátyás Bankó
Palotai Pengő,Palotai Bankó stb.
3. Az utalványok kibocsájtott mennyisége ,címletei ?
A kibocsájtás mennyisége ne legyen túl nagy,mivel ez a „pénz” forog a vállalkozók,a polgárok és az önkormányzat között. Létezik olyan helyi „pénz”, amely 365 nap alatt 460 fordulatot tesz meg.
(300 000 Ft letét, 50 fordulat esetén ez évi 15 000 000 Ft forgalom. )
A pénz forgási sebességét növelhetjük, ha pl.: havonta 0,5 %-kal , vagy 3 havonta 2 %-kal leértékeljük . ( utalványon pénzromlási díj befizetése után felül bélyegzés,számla pénz esetén számláról levonás )
Ez tulajdonképen a Geselli Szabad pénz.
A közösségi pénz akkor értéktelenedik el ,ha több van belőle , mint amit a közösség munkája fedezni tud.
(A legeredetibb megoldást a pénz forgási sebességének növelésére és ezzel a helyi kereskedelem felvirágoztatására egy Silvio Gesell nevű Argentínában tevékenykedő német üzletember ajánlotta a század elején. Javaslata szerint olyan pénzt kell kibocsátani, amelyik nemhogy nem kamatozik, de még sarc is terheli. Minden bankjegyet havonta pecsételéssel érvényesíttetni kell, aminek a díja a bankjegy értékének egy százada. Először 1932-ben próbálták ki a nagy gazdasági válság következtében súlyos munkanélküliséggel sújtott ausztriai Wörgl nevű városban.
Rávették a kereskedőket, hogy a közmunkák ellenértékeként kibocsátott helyi pénzt fogadják el. Mindenki szabadulni igyekezett a gyorsan értéktelenedő pénztől, ezért élénk volt a kereslet minden iránt, a pénz gyorsan forgott. A városban a válság ellenére ugrásszerűen megnövekedett a foglalkoztatottság, mindenki sietett előlegben befizetni az adóit, és a közmunkákat is el tudták végeztetni. A helyi kereskedők felvirágoztak. Miután több osztrák város is érdeklődött a rendszer átvétele iránt az Osztrák Nemzeti Bank monopóliumát féltve elintézte, hogy az akciót tiltsák be.
Hasonló pénzt bocsátottak ki Chicagoban az USA-ban 193O-ban, amelyik egész 1943- ig volt forgalomban, valamint a svájci Baselben 1935-ben. Ez utóbbi még a hetvenes években is forgalomban volt.)
Technikai oldalról a Wörgl-i módszer tökéletesen alkalmazható. 100%-os fedezet mellett kibocsátott negatív kamatú pénz. A helyi fizetőeszközhöz ugyanúgy közérdekű munka végzésével vagy pénzváltással lehetne hozzájutni (bizonyos korlátozásokkal: forintért bármikor lehet helyi pénzt kérni az önkormányzattól, de az önkormányzat csak bizonyos időpontokban hajlandó átváltani a helyi pénzt forintra).
4. Kinyomtatott utalvány esetén a címletek tervezésének,biztonsági elemek elhelyezésének,előállításának finanszírozása milyen forrásból történjen ?
5. Városi , vagy kistérségi „pénz” legyen ?
6. Értéke mihez kötődjön ?
Lehetséges alternatívák :
  • hivatalos pénznem
  • 1 órai munka értékéhez
  • napi használati cikk árához ( akár például :1 köbméter víz ára )
  • helyben gyártott napi használati cikk árához
  • éves inflációhoz
7.A helyi pénz átváltható legyen -e hivatalos pénznemre ?
Ha átváltható akkor milyen legyen az átváltási arány ?
8. Hivatalos pénznemre váltás estén legyen – e jutalék levonva ?
Javaslat :3 +2 % ( önkormányzaté + kibocsájtó ill. működtető jutaléka ) Kiváltási kedvezménnyel segíthetjük az indulást , ekkor visszaváltásnál ezt vissza kell fizetni.
9. Ki működtesse a rendszert ?
10. A bevezetés legfontosabb része a marketing ,ennek költségeit milyen forrásból finanszírozzuk ?
( Meg kellett győzni a helyieket, hogy ez a rendszer bár szokatlan, mégsem bonyolult, és valóban az ott élők érdekeit szolgálja. Erre ideális terep az iskola, mert ott rengeteg emberrel lehet kapcsolatba kerülni, és egy tanárról az embernek nem az jut eszébe, hogy spekulál vagy nyerészkedik. Ahogyan sikerül meggyőzni a szülőket, úgy bővül a regionális valutát elfogadók köre. )

Mire is használható a helyi pénz ?

Az önkormányzat lehetséges bevételei helyi pénzben :
  • Különböző helyi adók , vagy ezek bizonyos hányada
  • Kereskedelmi egységek bérleti díja ,vagy ennek egy része
  • Más önkormányzati tulajdonú ingatlan bérleti díja, vagy egy része
  • Területfoglalási díj , vagy bizonyos hányada
  • Terem bérleti díj, vagy bizonyos hányada

Az önkormányzat lehetséges kiadásai , helyi pénzben :

  • Különféle segélyek ,vagy bizonyos hányaduk
  • Közmunkások fizetésének bizonyos hányada
  • Önkormányzati dolgozók fizetésének minimálbér feletti része
  • Jól dolgozó önkormányzati dolgozók,közmunkások jutalmazása
  • Városi kitüntetések mellé
  • Vállalkozók önkormányzatnak végzett munkái ( anyag és bérköltségen kívül )
  • Vállalkozóktól való vásárlás
  • Önkormányzati képviselők tiszteletdíjának, költségtérítésének egy része
  • Civil szervezetek támogatásának egy része

Vállalkozók , vállalkozások , őstermelők lehetséges bevételei helyi pénzben :

  • Azok költései , aki az önkormányzattól helyi pénzben kapták valamely járandóságukat
  • Önkormányzatnak eladás, illetve számára elvégzett munka ellenértéke
  • Más helyi vállalkozóknak eladás
  • Más helyi vállalkozók alkalmazottainak költései

Vállalkozók , vállalkozások , őstermelők lehetséges kiadásai helyi pénzben :

  • Alkalmazottak bérének ( minimálbér felett ) kifizetése
  • Jól dolgozók jutalmazása
  • Különféle helyi adók, vagy egy részük befizetése
  • Önkormányzatnak bérleti díjak kifizetése ( vagy egy részének )
  • Területfoglalási díj kifizetése
  • Terembérleti díj kifizetése
  • Más helyi vállalkozónál történő vásárlás

Szükséges közgazdász, adószakértő, pénzügyi szakértői ,munkajogi szakértői,önkormányzati jogi szakértői vélemény.

Melléklet:
A helyi pénzek működése nagyon leegyszerűsítve a gyakorlatban

Vegyünk egy egyszerű példát, mondjuk van egy község valahol úgy száz lakossal.
A százból 20fő nyugdíjas aki rendszeres nyugdíjjal rendelkezik.
40 főnek van állása, s szintén van jövedelme.
40 személy szociális segélyből él.
Mit termelnek? Szinte semmit. Maximum egy keveset a háztájiban, mondván nem éri meg vele foglalkozni.
Legyen egyforma rezsi költsége mindenkinek, úgy a jövedelmének 40%-a.
Hogy könnyebb legyen számolni, feltételezzük, hogy mindenki egyforma bevétellel, mondjuk havi szinten 100.000 Ft al rendelkezik.
Tehát a 100 ezerből levéve a rezsiköltséget 60 ezer Ft marad élelemre, ruházatra, és ami még kell a megélhetéshez.
Hol költjük el a pénzünket? Hát természetesen a legolcsóbb helyről szerezzük be amit csak lehet, hogy mindenre jusson.
Tehát elvittük a pénzünket a Tescóba, Pennybe, Lidlbe stb és el is fogyott ez a kevés pénzünk.
A pénzünk azonnal kikerült a 100 fős közösségből. Kénytelenek vagyunk várni egy hónapot, mire újra bevételünk lesz.
Gondoljuk át a következőt!
Mi van akkor, ha a közösség 100 tagja elkezd termelni minden szükséges dolgot ami kell az élethez?!
Páran krumplit termelnek, mások baromfit, mások tehenet tartanak és tejjel látják el a falut.
Néhányan gabonát termelnek, asztalosműhely is nyílik, meg cipész, hentes, szabóság stb. tehát nem csak saját maguknak termelnek az emberek, hanem próbálják ellátni a közösséget is.
A jelenlegi viszonyok között már mondom is, hogy nem lesznek életképesek!
Miért, egyrészt azért, mert a nagy áruházláncoktól nem tudnak olcsóbbak lenni.
Másrészt meg az irigység szab gátat annak, hogy ismerőseinknek pénzt adjunk. Inkább megvesszük a pocsék mérgezett árut, mint ismerősünktől a házias termékeket!
Pedig ha megállapodnánk magunk között, hogy ezentúl amit lehet egymástól fogunk vásárolni, még ha az általunk előállított javak drágábbak is, de biztos, hogy jobbak mint az áruházi termékek, akkor az alábbi történne!
Én termelek ezt, a másik termel azt, én mindig a közösségem tagjaitól vásárolok mindent ami csak lehetséges. Tehát az első körben termelünk, de ugyanakkor vásárolunk is egymástól.
Ebben az esetben mivel mindenki, az adott közösségtől szerzi be a szükséges javakat, mi fog történni?
Én elköltöm a pénzem olyan termékekre, amit a többiek állítanak elő, ők is vásárolnak nálam abból amit én termelek. És ez így ismétlődik!
Figyeljük a pénz útját! A pénz az adott közösségen belül marad, és folyamatosan forog egyik termelőtől a másikig, így előfordulhat, hogy a havi 60.000 Ft megsokszorozódik, mivel hozzám is jönnek vásárolni!
Én vásárolok ettől, ő vásárol attól, aztán vásárolunk innen, onnan a közösségtől!
Mivel a szükségletek ismétlődnek egyre gyakrabban fog előfordulni, hogy a kiadott pénzem, vagy egy része még ugyanabban a hónapban visszakerül hozzám és újból vásárolhatok belőle! Így a 60ezer Ft-om gyarapodott, és többszöri vásárlást tesz lehetővé!!!
Értéke akár meg is többszöröződhet!
Míg a szupermarketekben kiadott pénzünket a multik elviszik, az hozzánk vissza nem kerül többé.
Tehát láthatjuk, hogy még az sem számít, ha drágábbak a mi általunk előállított dolgok, mert a pénzünk visszakerül hozzánk!
Még nagyon nagy előny az is, hogy a pénz jelentős része a közösségben marad!
Eltelik egy hónap és megint jön a nyugdíj,a szociális segély, munkanélküli járadék, a dolgozóknak a fizetése és a közösség vásárlóereje megduplázódik!! És ez így megy hónapról hónapra!
Ez a közösség és mindannyiunk boldogulásának Útja !!!
Egyedül az irigységet kell levetnünk, mások is csak gyarapodjanak, de ők is fognak nálunk vásárolni ezáltal mi is gyarapszunk!
És még mi előnyünk lenne? Csak egy példa, a mai tejként árult tej tele van adalékokkal. Nem érne többet a házi tej, amiből lehetne tejszín, sajt, túró stb? Az sem igaz, hogy "többe" kerülne, mert ebből lehetne sajtot, túrót, tejszínt, aludttejet stb készíteni!
Érdemes ezen elgondolkodni, és ahol lehetséges ezt megvalósítani addig amíg egyáltalán van valami jövedelmünk!!!
Mert hamarosan eljön az idő, hogy ez a dübörgő gazdaság összeomlik! És akkor itt állunk majd
teljesen kisemmizve, reménytelenül! 
( ismeretlen szerző )


2011. augusztus 17., szerda

Itt a székely bankó

SIC néven pénzhelyettesítő utalványok
bevezetésén törik a fejüket néhányan Hargita megyében.
Előtte viszont létrehoznának egy olyan pénzintézetet,
amelyben a majdani tagok elhelyezhetik megtakarított pénzüket.

A rendszer első hallásra furcsának tűnik, ám Svájcban 1934 óta működik, Magyarországon pedig néhány esztendeje vezették be az első úgynevezett helyi pénzt.
„Egy olyan közösségi pénzintézetet akarunk létrehozni, ahol a pénzünk és megtakarított anyagi, valamint szellemi javaink is biztonságban vannak, és gyarapodnak” – mondta érdeklődésünkre Éltes Zoltán Imre ötletgazda. A bank alaptőkéjét legkevesebb százötven alapító tag személyenkénti száz eurójából biztosítanák.

Az önálló pénznem Székelyföld népszerűsítésére is kiváló
A majdani Siculorum-Bes Bank nevű pénzintézet lényege – vontuk le a száraz következtetést Éltes mondataiból –, hogy az abba belépő vállalkozók és magánszemélyek egymás közti üzletkötésekben és elszámolásokban a pénzhelyettesítő utalványokat, az ún. Sic pénzeket használhatnák mint csereeszközt.


„Mivel egyre kevesebb a pénz, a SIC pénz lehetőséget adna a tagok közötti cserekereskedelemre, ugyanakkor a papíralapú pénz Székelyföld egyfajta jelképévé is válhatna, mivel azon a térség hírességeinek portréi lennének láthatók. Az egysicest például Bethlen Gábor erdélyi fejedelem arcképe díszítené.”
A tusnádi Éltes Zoltán Imre, a Siculorum-Bes alapító bizottságának tagja azt is elárulta, hogy a bankalapítók szeptember végén találkoznak (a tervek szerint Tusnádfürdőn), ahol „leszögezik és véglegesítik a bank működéséhez szükséges legfontosabb lépéseket”. „Már zajlanak az előkészületek: a napokban küldjük szét a mintegy háromezer meghívót, amelyben a helyi cégvezetőknek, állami és magánintézmények vezetőinek, illetve magánszemélyeknek mutatjuk be a pénzintézet működését” – magyarázta az ötletgazda.
Egyébként nem ez az első ilyen kezdeményezés: az utóbbi időszakban több székelyföldi politikus és magánszemély is jelezte, lát fantáziát egy székelyföldi, a hivatalos fizetőeszköz (lej) mellett használható pénznem létrehozásában.

Ebbe a zárt társaságba legkevesebb száz euró (27 ezer forint) befizetésével lehet majd belépni, és a tagok egymás között az üzletkötésekben és vásárláskor is a pénzhelyettesítő utalványokat, az úgynevezett sic pénzeket használnák.
A tervezett  Siculorum-Bes pénzintézetnek 17 alapító tagja van, akik szombaton, augusztus 27-én tartanak egyeztető ülést a tennivalókról. A hivatalos alakuló ülésre szeptember végén kerül majd sor, addigra remélik, hogy legkevesebb százötvenen csatlakoznak a kezdeményezéshez.


Működő példák: kékfrank, WIR Bank
Utánanéztünk az interneten, hogy pénzhelyettesítő utalványokra milyen meglévő példák vannak. Magyarországon már éve óta használják a soproni kékfrankot: ez egy olyan utalvány, más néven pénzhelyettesítő, amely biztosítja a gazdasági kapcsolatban levő szövetkezeti tagok között a hivatalos fizetőeszköz (forint) nélküli elszámolásokat. A különböző címleteken Sopron és környékének nagyjai, többek között Liszt Ferenc szerepel.


A Wikipédia szabad enciklopédia szerint a svájci WIR helyi számlapénz rendszer az egyik legrégebbi a világon, ami hetven éve működik: a WIR Bank és a hozzá kapcsolódó helyi fizetőeszköz, a WIR eredetileg tizenhat taggal indult az 1929-es világválság után. A rendszer a vásárlóerő megteremtését teszi lehetővé saját kibocsátású pénzhelyettesítővel, amit egy 60 ezer résztvevőből álló nemzeti üzleti kör biztosít. A WIR hitelt csak a gazdasági körhöz csatlakozott vállalkozások vehetik fel. A hiteltörlesztéshez szükséges WIR összeg a hitelt felvevő vállalkozás számára úgy teremthető elő, hogy WIR-t fogad el az ügyfeleitől, húzóerőt teremtve a gazdasági kör szereplői számára.
(Székelyhon nyomán Szent Korona Rádió) http://szentkoronaradio.com/szentkoronaradio


2011. augusztus 16., kedd

MagNet Magyar Közösségi Bank


● Magyarország első közösségi bankja, a MagNet betétekből finanszírozható céljai között jelenleg a biogazdálkodás, a zöld energia, a környezet- és természetvédelem, a munkahelyteremtés, a K+F, az egészségügyi és szociális ellátás, valamint a kultúra és oktatás szerepel. A kínált másik konstrukció keretében a betétes a hitelfelvevő céget határozhatja meg (egyelőre csak egy szerepel a lehetőségek között).
A betétekre 0,5 és a mindenkori jegybanki alapkamat mínusz 0,25 százalék (ez augusztusban 5 százalék volt) közötti éves hozamot kínál. A betétesen múlik, hogy milyen kamattal és céllal helyezi el a pénzét.
A bank kötelezettséget vállal arra, hogy az átlagos betéti kamatra 3 százalékos marzsot tesz, és azon az áron folyósítja a hitelét. A bank az ügyfélspecifikus kockázat alapján további felárat is felszámolhat. A hitelt felvevő ki van téve annak is, hogy negyedévente módosul a folyósított kölcsön ára: a betétes ugyanis háromhavonta jelentést kap arról, hogy a finanszírozott projekt hogyan halad, és ekkor módosíthatja hozamelvárását is.
A Caja Navarra modelljéhez hasonlóan bevezették a Közösségi Adományozási Programot is: az éves nyereség 10 százalékának erejéig az ügyfelek választják majd ki, hogy a bank kiknek adja a rájuk eső nyereséghányadot.

A 2008-ban kezdődő pénzügyi és gazdasági válság megmutatta, hogy az addig megszokott üzleti megoldások, működési módok mennyire sérülékenyek. Ezzel párhuzamosan a pénzvilág iránti általános bizalom is jócskán megcsappant. Ma már látjuk, egy sor dolog nem úgy folytatódik a világban, ahogy az 2008-ig történt. Bankunk részvényesei és vezetői elgondolkodtak azon, hogy
  • a megváltozott körülmények milyen új értékrend kialakulásához vezetnek?
  • milyen stratégia szolgálná még inkább a biztonságot és a stabilitást?
  • meg lehet-e úgy változtatni a banki működést, hogy a társadalmi felelősségvállalás és az átláthatóság is hangsúlyos szerepet kapjanak?
  • be lehet-e vonni a fontos döntésekbe a Bank ügyfeleit?
  • lehet-e jól hasznosítani a közösségekben rejlő erőket?

2010. év elején elhatároztuk, hogy bankunkból, - amely 15 éves múltra tekint vissza, mint takarékszövetkezet, később, mint HBW Bank, - közösségi bankot formálunk.
A bank tulajdonosai, vezetői és alkalmazottai közösen jutottak arra a következtetésre, hogy elérkezett az ideje a banki működés új alapokra való helyezésének, és együtt alkották meg az új stratégiát. Egy évig tartott, amíg az organikus szervezetfejlesztés alapelveit alkalmazva közösen eljutottunk oda, hogy alapelveinkké tegyük a minél átláthatóbb banki működést, a fenntarthatóság elveire alapozott üzleti döntéshozatalt és felelősségvállalást, valamint kitaláljuk, hogy mi módon tudjuk megadni ügyfeleinknek azt a jogot, hogy beleszólhassanak a bank közösségi tevékenységébe. A stratégiai váltást úgy szeretnénk végigvinni, hogy a hagyományos banki értékeket és célokat is meg tudjuk tartani.

A HBW Express Bank 2010. április 30-tól MagNet Magyar Közösségi Bank néven, változatlan biztos és biztonságos szakmai, pénzügyi és etikai alapokon, változatlan tulajdonosokkal, többségi magyar tulajdonban, elhivatottan folytatja és fejleszti tovább tevékenységét és erősíti jelenlétét a hazai piacon.
Pénzügyi adatok
A közelmúlt változásai a fontosabb pénzügyi mutatók tekintetében:
MagNet Magyar Közösségi Bank Zrt. *

2007 2008 2009
Mérlegfőösszeg 23 851 35 238 53 031
Növekedés +57% +48% +50%
Adózás előtti nyereség 359 430 638
Adózás utáni nyereség 242 293 442
Tőke 1229 3000 3330
Hitelállomány 14 819 22 197 25 733
Betétállomány 19 512 27 830 44 935
100 egység betétre jutó hitel 75,9 79,7 57,3
* adatok millió forintban
A banki ügyfelek szempontjából még ma is az egyik legégetőbb a svájci frank alapú hitelezés kérdése.
A HBW Express hosszú éveken át, egészen 2007-ig nem folyósított svájci frank alapú hiteleket, de 2007-re a CHF hitelek iránti kereslet annyira megnövekedett, hogy addigra már szinte lehetetlen volt a hitelezés svájci frank alapú hitelek nélkül.
A válság évében, a 2009-es év során törekedtünk arra, hogy az ügyfeleink számára kockázatosabb svájci frank alapú hitelállományt, euró vagy forint alapú hitelre váltsuk át, amelynek révén 2009-ben a svájci frank alapú hitelállományt 1,6 milliárd forinttal sikerült csökkenteni.
Az elmúlt egy év során Bankunk már több alkalommal is csökkentette a svájci frank hitelekhez kapcsolódó kezelési ügyfélköltségeket.
2009 év végén a teljes hitelállományhoz képest (25,7 milliárd forint), a svájci frank alapú hitelek aránya mindösszesen 14.11% (3,6 milliárd forint).
További részletek az éves jelentésben »

2011. július 27., szerda

Új kártya- és készpénz helyettesítő fizetőeszköz,a telefonokban.

Bankkártyát, BKV-jegyet is kiválthat az okostelefon.

Az okostelefonokat bankkártya, hűségkártya, kupon, közlekedési- vagy belépőjegy helyett is lehet használni. Az NFC technológián alapuló szolgáltatások gyorsasak, kényelmesek, csak sok cég lomha, lassan állnak át új rendszerre. Felgyorsíthatja az eseményeket, hogy hat piaci szereplő megalakítja a Magyar Mobil Tárca Egyesületet.

A hat piaci szereplő előzetesen megfogalmazott terveiben már 2011-ben elindított kísérleti alkalmazások és 2012-ben induló kereskedelmi szolgáltatások tervei szerepelnek..
A mobiltelefonok az élet újabb és újabb területein használjuk: az internetezés, a könyvolvasás és a térképek használata már mindennapos. Egyre nagyobb számban jelennek meg a piacon az NFC (Near Field Communication, közeli/érintésen alapuló rádiófrekvenciás kommunikáció) szolgáltatások használatára alkalmas készülékek is – egyre több alkalmazás is készült a kereskedelmi szolgáltatásokra.

Az NFC egy maximum néhány centiméter távolságra tervezett, vezeték nélküli kapcsolódási technológia, amely lehetővé teszi, hogy két vagy akár több eszköz is biztonságos csatornán és érintés nélkül egymással kommunikáljon, adatokat cseréljen ki egymással.
Minden  olyan kártya- és készpénz helyettesítő fizetőeszköz, amelyet jelenleg a tárcánkban tartunk, az a közeljövőben „átköltözhet” a telefonokba. Ezen szolgáltatásoknak csak egyik pillére az érintés nélküli bankkártyák (pl. PayPass) mobiltelefonon történő használata, ugyanilyen fontos a hűségkártyák, kuponok, közlekedési- és belépőjegyek elektronikus formában való megjelenése is.

A szolgáltatás elterjedése szempontjából kiemelten fontos, hogy minél több helyen lehessen azt használni, függetlenül attól, hogy melyik operátor telefonját használja az ügyfél. Az ehhez szükséges rendszer felépítése együttműködést igényel az összes szereplőtől.
A Magyar Telekom, a Telenor és a Vodafone három piacvezető szolgáltatóval – MasterCard, OTP Bank és SuperShop – karöltve megalakítja a Magyar Mobil Tárca Egyesületet - áll közleményükben. Az Egyesület célja, hogy a mobil NFC alapú szolgáltatásokhoz kialakítsa és ajánlás szinten megfogalmazza a szükséges technológiai sztenderdeket, ajánlásokat tegyen a sikeres szolgáltatás bevezetésekhez, biztosítsa a szolgáltatáshoz való szabad csatlakozást a partnerek részére, valamint elvégezze a szükséges edukációt a mobil NFC alapú szolgáltatások bevezetéséhez kapcsolódóan.


forás: HVG .hu 

2011. július 6., szerda

Két új lakástakarék-pénztár a hazai piacon, Lakááskassza Kalkulátor .

Két új lakástakarék-pénztár a hazai piacon

E-mail Nyomtatás A hazánkban működő két hazai lakás-takarékpénztár - a Fundamenta Lakáskassza, illetve az OTP Bank leánycége - mellett nemsokára két újabb is feltűnhet.
A Világgazdaság információi szerint önálló pénztár létrehozásán dolgozik az Erste Bank, a CIG Pannónia Biztosító elnöke, Horváth Béla pedig új társaság alapítását tervezi. A CIG Pannónia Biztosító tulajdonosi köre még nem ismert, ám a lap úgy tudja, hogy a céggel stratégiai partner Brokernet csoport pénzügyi tanácsadói fogják majd értékesíteni a cég termékeit.
Az új szereplők belépését talán még elbírja a piac, ugyanis a magyar lakosságnak eddig 12 százaléka rendelkezik lakás-takarékpénztári szerződéssel. Németországban és Ausztriában ez az arány 40 százalék körüli, Csehországban pedig több mint 50 százalék.
A közeljövőben jóval nagyobb szerep juthat a pénztáraknak a hazai lakásfinanszírozásban – írja a Világgazdaság. Ez jelentős részben azzal magyarázható, hogy 2011-től több, az ügyfelek és a piaci szereplők szempontjából is kedvező jogszabályi változáslépett életbe. Mostantól ugyanis a hazai szolgáltatók a szabad pénzeszközeik 75 százalékát helyezhetik ki azonnali hitelként, így jelentősen nőhet azoknak a száma, akik hitelből vesznek lakást. A másik fontos változás, hogy a lehetséges leghosszabb megtakarítási idő nyolcról tíz évre nőtt, az igényelhető állami támogatás maximális összege pedig 720 ezer forintra.
További változás, hogy az ügyfél közeli hozzátartozói - így például a szülők és a gyermekek - lakás-takarékpénztári megtakarításait egymás között a korábbinál szabadabban lehet majd felhasználni.


Miért érdemes lakáskasszával kombinált hitelt igényelnie? Azért, mert így egyrészt élvezheti az állami támogatás előnyeit, másrészt akár milliós nagyságrendű összeget is megtakaríthat!
A lakáskasszával kombinált hiteleket azoknak a lakáshiteleseknek érdemes igényelni, akik kölcsönüket állami támogatással kívánják igénybe venni. Előnye, hogy évente akár 72 ezer forintos állami támogatást is kaphatnak, a befizetett törlesztő részlet 30%-át (maximum 72 ezer forintot) ugyanis az állam támogatásként nyújtja.
A lakáskasszával kombinált hitelt a 18. életévüket betöltött magyar állampolgárok alanyi jogon igényelhetik, családi állapotra vonatkozó megkötés nélkül. Az állam által biztosított támogatásnak köszönhetően a lakáshitel futamideje alatt befizetett törlesztés összege lényegesen alacsonyabb, mint a normál lakáscélú jelzáloghitelek esetében.
A lakáskasszával kombinált hitel lényege, hogy a megtakarítási időszak alatt Önnek csak kamatot és kezelési költséget kell törlesztenie a pénzintézet felé, a tőke pedig a lakáskasszába fizetendő. Az egyes megtakarítási évek végén nemcsak az állami támogatás kerül jóváírásra, hanem betéti kamat is jár. Így Ön egy kockázatmentes befektetési lehetőséget ötvözhet egy kedvező lakáshitellel.

2011. június 24., péntek

A Helyi Cserekereskedelmi Rendszer. LETSystem

LETSystem

A Helyi Cserekereskedelmi Rendszer

A  LETSystem, [Local  Exchange Trade System (magyarul Helyi  Cserekereskedelmi Rendszer)] önszabályozó gazdasági  hálózat, amely lehetővé teszi a tagjai számára, hogy saját pénzt bocsássanak ki  és tartsanak fenn egy lehatárolt rendszerben. A  LETSystem tulajdonképpen olyasmi, mint egy bank, és a  LETSystem tagjának lenni annyi, mint  (még egy) bankszámlával rendelkezni. A tagok számláit zöld pénzben vezetik, amelynek egységei megfelelnek a rendes pénznek,  de ezt a pénzt sohasem kell betenni és kivenni sem lehet. Minden számla nulláról indul és a tagok a zöld pénzt csak más tagokkal való cseréikben használhatják. A rendszer így mindig tökéletesen egyensúlyban van:  a tagok tartozásai és követelései pontosan kiegyenlítik egymást. Ilymoddon egy helyi pénzrendszer jön létre, amelynek hatékonyságát a következő megegyezések biztosítják:

1)    Az eladás vagy a vétel mindig önkéntes.
2)    Bármely számlatulajdonos ismerheti bármelyik másik egyenlegét  és forgalmát.
3)    Nincs kamat.
4)    Az adminisztratív költségek fedezése belsô pénzben történik és a számlákról kerül levonásra kezelési költség címén.

Alapvető jellemzők

1)    A  LETSystem nonprofit szervezetként működik, Jogokkal és megbízással ruházza fel a MEGBÍZOTT-at , aki a tagok mint megbízók   nevében jár el. Egyik szolgáltatásaként lehetővé teszi a tagoknak a     kereskedést szolgáló információcserét  és a tagok kívánságára       beszámolókat közöl a kereskedelmi ügyletekről.            
2)    A központ könyvelési rendszert tart fenn. Az elszámolás kvázi-pénzben          történik, amelynek egysége a törvényes fizetési eszközre utal.
3)    Minden számla nulláról indul, nem kell pénzt betenni vagy    kibocsájtani.
4)    A központ csak a számlatulajdonos megbízásából eszközölhet átutalást a          számlatulajdonos számlájáról egy másik számlára.
5)    Az eladás vagy a vétel míndíg önkéntes.
6)    Bármely számlatulajdonos ismerheti bármelyik másik egyenlegét és forgalmát.
7)    Nincs kamat.
8)    Az adminisztratív költségek fedezése belső pénzben történik és a számlákról kerül levonásra kezelési költség címén
9)    Az adózási felelősség a csereügyletben érintett számlatulajdonost terheli; a LETSystem nem tartozik jelenteni az         adóhatóságoknak és nem szed adót a nevükben.
Helyi pénz volt Ausztráliában
A közösségi pénzeket, általában kamatmentesen lehet kölcsönbe kérni az azt kibocsájtó szervezettől. Ezt a kamatmentes hitelt aztán saját termékünkkel, szolgáltatásunkkal, munkánkkal vagy természetesen pénzzel fizetünk vissza, ám ha nincs pénzünk ezt a kölcsönt törleszteni, akkor le is dolgozhatjuk. A saját termékünkért, szolgáltatásunkért kapott közösségi pénzhelyettesítőkért cserébe viszont a közösségen belül bármire elkölthetjük, amivel másoknak is munkát biztosítunk a körön belül.


Én, a bankár...

2011. 06. 23.
Munkanélküliség ellen - helyi pénz 

Küzdjünk helyi pénzzel a munkanélküliség ellen.
                  A túltermelési válság, - amiben most éppen benne csücsülünk, - azt jelenti, hogy több árú van felhalmozva, mint amennyire a fizető képes keresletnek szüksége van.  Amíg a többlet el nem fogy, nincs értelme  termelni, ezért a munkahelyek elbocsátják a dolgozók egy részét.
                 Így lesz  egy normális emberből munkanélküli. Az elbocsátott dolgozó  pár hónapig minimális segélyt kap az államtól, utána pedig már azt sem.  Se munka, se pénz.
                 Pedig ő szeretne továbbra is elfogadható szinten élni, a szükségleteit szeretné kielégíteni és ezért dolgozni is hajlandó. Sok ilyen ember van, hiszen Magyarországon 10 százalék körüli a munkanélküliség.
                 Aztán egyszer csak elkezdődik egy  folyamat : az állás nélküli lakatos megszereli az állás nélküli szabó ajtózárját, viszonzásul a szabó meg varja a lakatos elszakadt nadrágját.
                 De ennél azért sokkal bonyolultab az élet.  Például a lakatosnak nem nadrágvarrásra van szüksége, hanem  a haját kellene lenyírni. viszont a fodrásznak  akkor éppen nincs szüksége a lakatos munkájára.  Ezért  a lakatos  ad neki egy igazolást az elvégzett  hajnyírásról. Illetve  nem is a hajnyírásról, hanem arról, hogy bizonyos mennyiségű munkát  elvégzett . A fodrász ezt az igazolást később visszaviheti a lakatosnak, aki így megszereli a fodrász ajtózárját. De ezt az igazolást nem csak az ajtózár szereléshez  használhatja fel, hanem mindenkinél, aki belép az áruk és szolgáltatások ilyenféle cseréjének rendszerébe. Az igazolásból alakul ki a helyi pénz.
                   A helyi pénz legnagyobb előnye az, hogy visszavezeti az életbe az állástalan, és ezért a forinthoz nem jutó embereket is. Minél nagyobb a helyi pénzt elfogadó hálózat, annál működő képesebb a rendszer.
                  A helyi pénz nem kamatköteles hitel formájában kerül forgalomba, ezért a bankok nem tudnak folyamatosan hasznot húzni  belőle.
                   Az MNB elnöke korábban már nyilatkozott a helyi pénzről.  Nem támogatta a rendszer elterjedését. Ez persze érthető, hiszen  ahogy írtam, a helyi pénzt alkalmazó rendszerek munkájából nem tudnak a bankok hasznot húzni.
                  Emberek, hozzatok létre helyi pénzzel működő rendszereket! (Most a bankok ellen beszéltem.)